
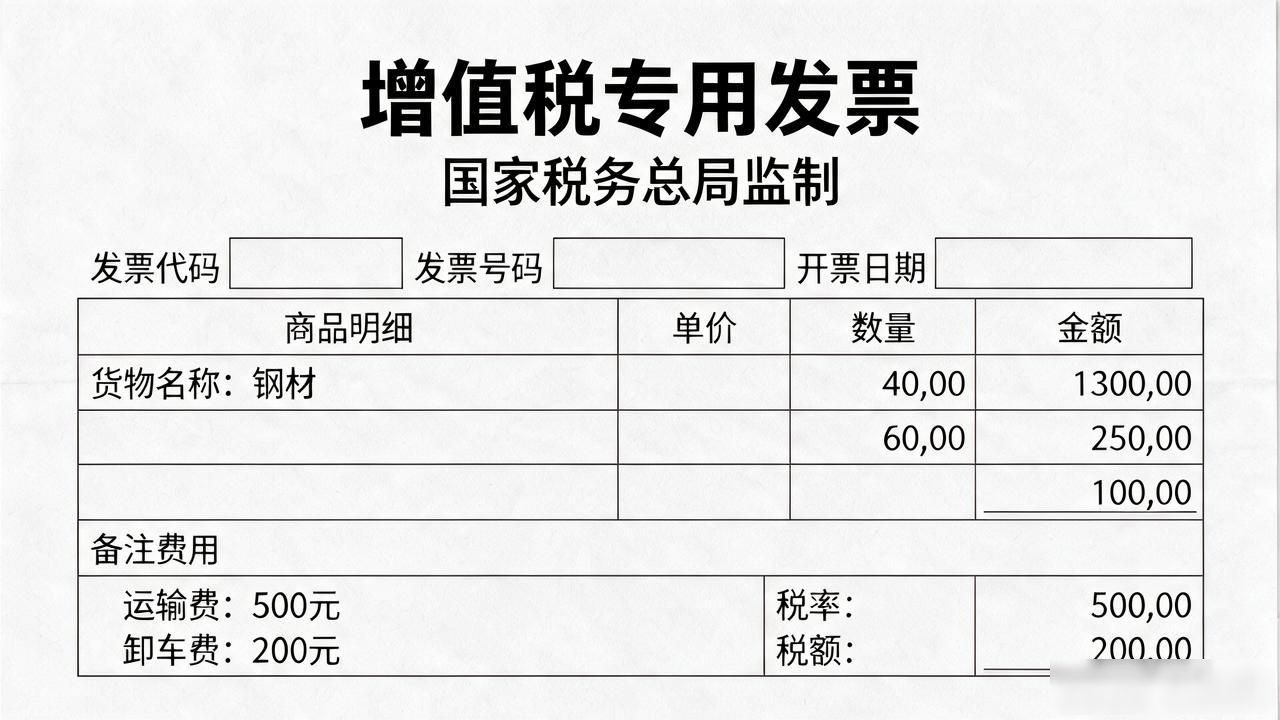
鋼材を購入する場合、請求書の価格には商品の輸送費だけでなく、商品の荷降ろしにかかる費用も含まれません。この問題は主に、買主と売主が契約書で何を述べたかによって決まります。また、請求書の発行方法も影響する可能性があります。
通常であれば、契約時に「配送料・荷降ろし料込みの価格」と記載していれば、請求書を発行する際には、この2つの料金を加算した合計金額が請求書に記載されます。
まず第一に、はっきりと話さなければなりません。 「中華人民共和国徴税管理法」および「中華人民共和国請求書管理措置」の現在の規定による。この請求書の場所を変更することはできません。請求書の内容は真実であり、正確である必要があります。

これらの税法および行政規制を遵守する必要があります。では、請求書に記載される価格数値は何を反映すべきでしょうか?反映すべきは、実際に行われたビジネスの量です。この金額には、商品の販売価格と、それらのサービスの提供に対して請求した料金が含まれます。
次に、鋼材を購入する際に、輸送費や荷降ろし費を売主が負担する場合には、これらの費用も鋼材の販売価格に含める必要があり、これらの費用を含めた総額が請求書に明記されます。別の状況では、輸送料金と荷降ろし料金を購入者自身が支払わなければならない場合、これらの料金は鋼材の販売価格に含まれず、これらの料金は請求書に表示されません。
最後に、運送費や荷降ろし費については、税金に含まれる金額が含まれるかどうかは、具体的な事情に応じて判断する必要がある。この請求書が特別付加価値税請求書の場合、運送費と輸送費は仕入税額として控除できます。
ただし、関連する税法および行政規制を遵守する必要があることに注意してください。ただし、通常の請求書であれば送料に送料を加えた金額が税込み価格の一部として扱われるのが一般的です。
全体として、鋼材を購入する場合、請求書の価格に輸送費や荷降ろし費が含まれるかどうかは、具体的な状況に基づいて判断する必要があります。
 Chinese
 Japanese
 English
 German
 Finnish
发表回复
要发表评论,您必须先登录。